La Evolución de las Nomas de Contabilidad
Palabras clave:
Normas de Contabilidad, Partida Doble, NIC, NIIF, NIIF para PYMESResumen
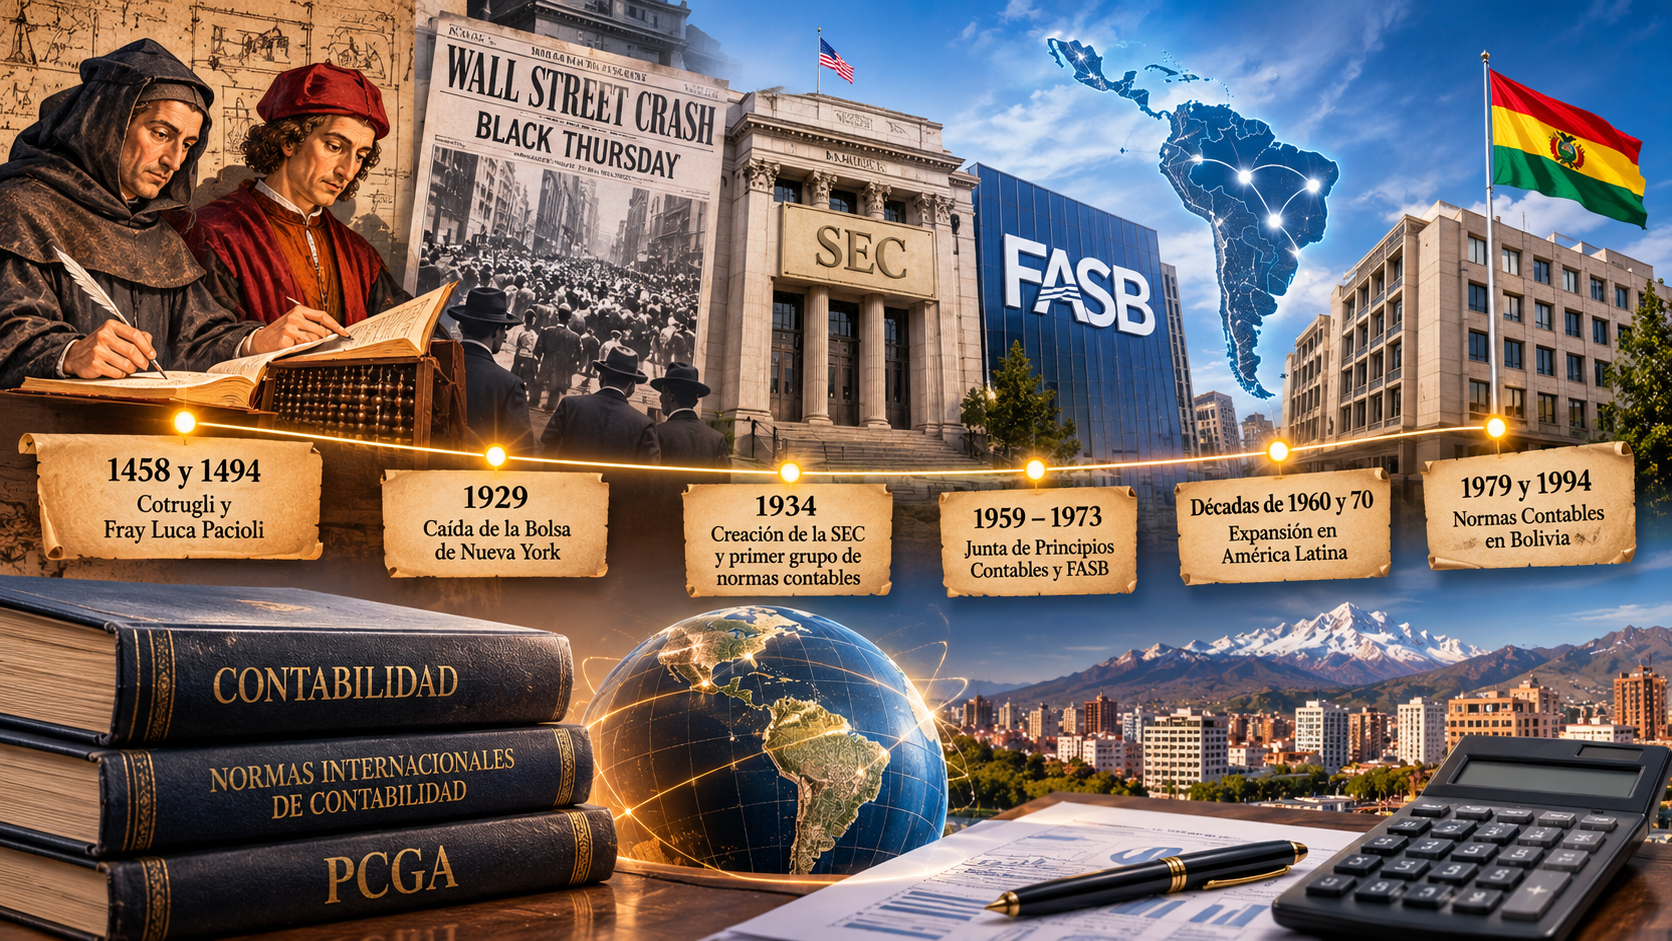
Este artículo presenta un recorrido histórico y analítico sobre la evolución de la normativa contable, desde sus cimientos doctrinales en el siglo XV con los tratados de la partida doble, hasta los avances contemporáneos en la estandarización financiera global. Se analiza el impacto de hitos determinantes como la crisis financiera de 1929, la creación de organismos reguladores como la SEC y el FASB, la adopción de los Principios de Contabilidad Generalmente Aceptados (PCGA) en América Latina y Bolivia, y el tránsito hacia las Normas Internacionales de Contabilidad (NIC/IASC) y de Información Financiera (NIIF/IASB). Asimismo, el autor cuestiona la efectividad histórica del cumplimiento total de dichos marcos globales y examina la importancia de la NIIF para las PYMES (destacando las versiones hasta la revisión de 2025) como una solución técnica precisa diferenciada por la obligación pública de rendir cuentas.